« Maison Brune », spécialiste de linge de maison en lin, expédie depuis longtemps vers l’Allemagne et la Belgique, mais son nouveau plan de développement vise aussi le Canada et la Suisse. Le sujet fiscal, jusque-là limité à la TVA intracommunautaire classique, s’est brutalement complexifié : trois régimes différents, IOSS, OSS et déclaration douanière classique, chacun avec ses propres règles et ses propres seuils.
Ce comparatif n’aborde volontairement pas la TVA intracommunautaire B2B, déjà traitée par ailleurs, mais se concentre sur ce qui concerne directement une boutique WooCommerce qui vend à des particuliers, en France, dans l’Union européenne et au-delà.
Trois régimes, trois périmètres géographiques
Le premier réflexe à avoir est géographique, avant même de penser fiscalité : l’OSS (One Stop Shop) couvre les ventes B2C à distance entre pays de l’Union européenne. L’IOSS (Import One Stop Shop) couvre les importations dans l’Union européenne de biens dont la valeur ne dépasse pas 150 euros, expédiés depuis un pays tiers. La déclaration douanière classique, elle, s’applique à toute importation qui dépasse ce seuil de 150 euros, ou à toute exportation hors Union européenne, quel que soit son montant.
Pour Maison Brune, cela signifie concrètement : ses ventes vers l’Allemagne relèvent de l’OSS, une future vente vers la Suisse relève potentiellement de l’IOSS si elle expédie depuis la France vers un client suisse pour un colis de faible valeur — non, en réalité l’inverse : l’IOSS concerne les importations dans l’Union, pas les exportations vers la Suisse. Une exportation vers un client suisse relève de la déclaration douanière d’exportation classique, un point de confusion fréquent qui mérite d’être clarifié dès le départ.
Comparatif synthétique
| Régime | Sens du flux | Seuil | Déclaration |
|---|---|---|---|
| OSS | Vente B2C intra-UE | Aucun seuil de valeur | Une déclaration OSS trimestrielle unique |
| IOSS | Importation dans l’UE depuis un pays tiers | 150 € par envoi maximum | Une déclaration IOSS mensuelle unique |
| Douane classique | Import au-delà de 150 € ou export hors UE | Aucun seuil supérieur | Déclaration en douane par envoi, via un transitaire ou un service postal habilité |
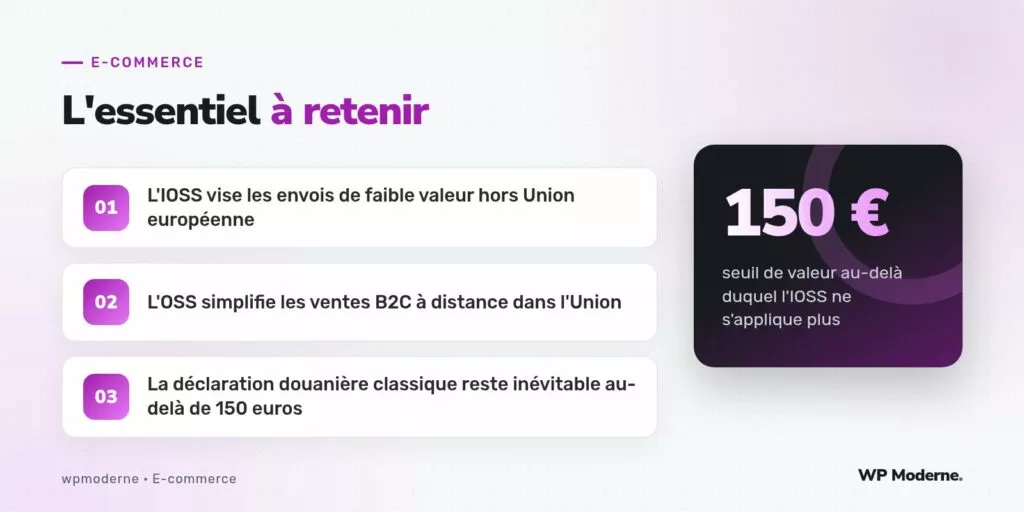
Ce que chaque régime change concrètement pour la configuration WooCommerce
Avec l’OSS, la boutique continue de facturer la TVA au taux du pays du consommateur final, mais la reverse dans une déclaration unique déposée auprès de l’administration française plutôt que de s’immatriculer dans chaque pays de destination. Côté WooCommerce, cela se traduit par une configuration standard des taux de TVA par pays dans WooCommerce > Réglages > Taxes, sans complexité technique particulière : le vrai travail est déclaratif, pas technique.
Avec l’IOSS, la TVA du pays de destination est perçue dès la vente, sur le site, puis reversée via la déclaration IOSS, ce qui évite au client final de payer une TVA supplémentaire à la réception du colis. Cela implique de configurer les taux de TVA de destination comme pour l’OSS, mais surtout de transmettre un numéro IOSS valide au transporteur, généralement via une extension d’expédition qui l’intègre aux données douanières électroniques du colis.
Le cas de la déclaration classique
Au-delà de 150 euros ou pour toute exportation, WooCommerce ne perçoit en général aucune TVA à la vente : la taxe et les droits de douane éventuels sont dus à l’arrivée, à la charge du destinataire, sauf accord spécifique avec un transporteur proposant un service de dédouanement pris en charge par l’expéditeur. C’est un point de friction client fréquent, qu’il vaut mieux annoncer clairement sur la fiche produit plutôt que de laisser le client découvrir des frais surprise à la livraison.
- Afficher clairement les frais de douane potentiels pour les envois hors Union au-delà de 150 euros
- Vérifier que l’extension de transport transmet bien le numéro IOSS pour les envois éligibles
- Ne jamais appliquer un taux de TVA français à une vente qui relève de l’IOSS ou de l’OSS
Le sigle importe moins que la question à se poser en premier : d’où part le colis, et où arrive-t-il ? La réponse détermine le régime, pas l’inverse.
Notre verdict
Pour Maison Brune, la configuration retenue combine l’OSS pour toute l’Union européenne, déjà en place, et une déclaration douanière classique pour les premières ventes suisses et canadiennes, le volume ne justifiant pas encore l’inscription à un IOSS qui, de toute façon, ne concerne pas ce sens de flux. L’IOSS reste pertinent pour une boutique qui importerait des biens de faible valeur depuis un pays tiers vers des clients européens, un scénario différent de celui d’un exportateur français.